Przejdź do treści
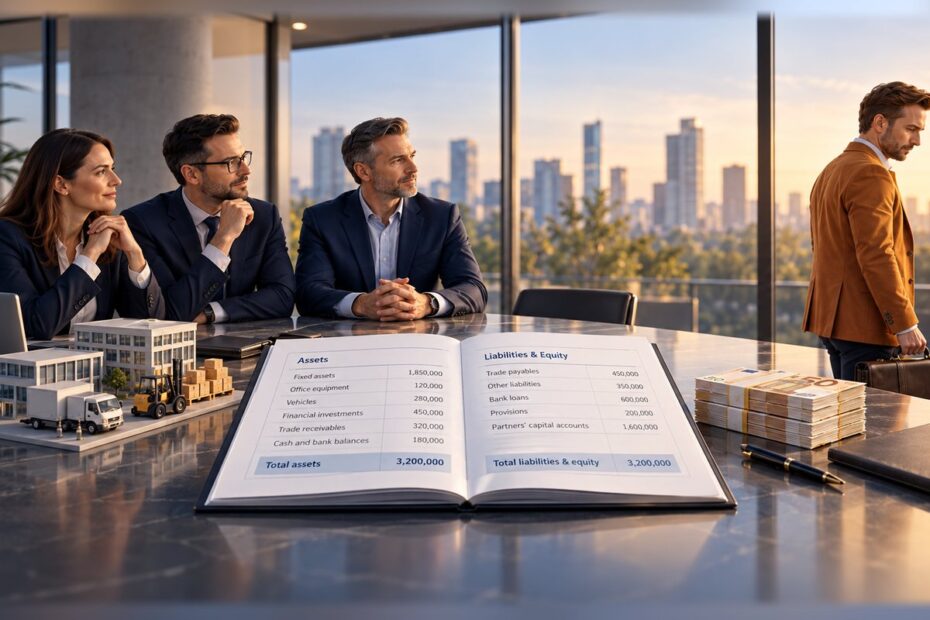
Wycena udziału kapitałowego wspólnika występującego ze spółki jawnej – bilans po wartościach zbywczych

78. Jak wycenić wartość udziału kapitałowego przy wystąpieniu wspólnika ze spółki (art. 65 KSH)?

    Wycena udziału kapitałowego – wprowadzenie Wycena udziału kapitałowego wspólnika, który występuje ze spółki jawnej, w ustawowym modelu rozliczenia opiera się na osobnym bilansie uwzględniającym wartość zbywczą majątku spółki (art. 65 § 1 KSH).[1] W praktyce wyceniający ustala wartość aktywów i… Czytaj dalej »78. Jak wycenić wartość udziału kapitałowego przy wystąpieniu wspólnika ze spółki (art. 65 KSH)?

    59. Na czym polega wycena spółki jawnej?

      Wprowadzenie Wycena spółki jawnej ma zwykle specyfikę wyceny małego przedsiębiorstwa. Dokonując szacunku wartości według ogólnej procedury wyceny, należy jednocześnie uwzględniać specyficzne aspekty wyceny małego przedsiębiorstwa. W kontekście wyceny spółki jawnej poniżej przedstawiam istotne cechy tej formy prawnej podmiotów gospodarczych: Z punktu widzenia szacowania rynkowej wartości, metodologia wyceny tego typu podmiotów nie jest szeroko opisywana w… Czytaj dalej »59. Na czym polega wycena spółki jawnej?