Przejdź do treści
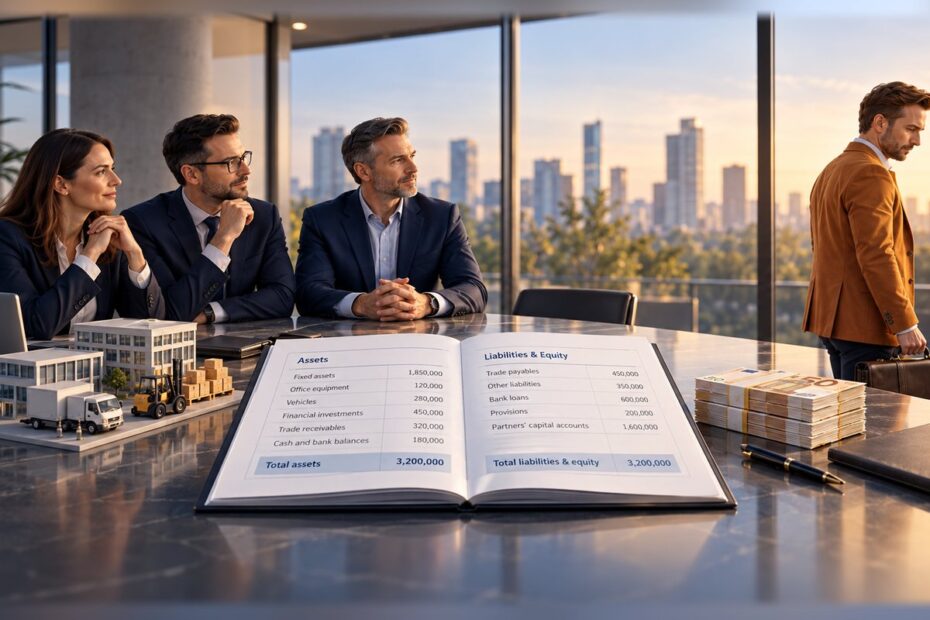
Wycena udziału kapitałowego wspólnika występującego ze spółki jawnej – bilans po wartościach zbywczych

78. Jak wycenić wartość udziału kapitałowego przy wystąpieniu wspólnika ze spółki (art. 65 KSH)?

    Wycena udziału kapitałowego – wprowadzenie Wycena udziału kapitałowego wspólnika, który występuje ze spółki jawnej, w ustawowym modelu rozliczenia opiera się na osobnym bilansie uwzględniającym wartość zbywczą majątku spółki (art. 65 § 1 KSH).[1] W praktyce wyceniający ustala wartość aktywów i… Czytaj dalej »78. Jak wycenić wartość udziału kapitałowego przy wystąpieniu wspólnika ze spółki (art. 65 KSH)?
    Wycena udziałów przy wyłączeniu wspólnika – wspólnicy spółki z o.o., młotek sędziowski i opinia biegłego z wyceną udziałów

    77. Jak wycenić udziały przy wyłączeniu wspólnika ze spółki z o.o. (art. 266 KSH)?

      Wycena udziałów przy wyłączeniu wspólnika opiera się na ich rzeczywistej wartości w dniu doręczenia pozwu – tę kwotę sąd przyjmuje jako cenę przejęcia. Rzeczywista wartość rozumiana jest jako wartość rynkowa, czyli kwota możliwa do uzyskania przy sprzedaży udziałów osobie trzeciej.… Czytaj dalej »77. Jak wycenić udziały przy wyłączeniu wspólnika ze spółki z o.o. (art. 266 KSH)?